Especial
Canetas emagrecedoras reorganizam o orçamento do consumidor; varejo está dos dois lados da conta
Segundo o Instituto Locomotiva, 33% dos lares têm usuário ou ex-usuário de GLP-1; doces saem do carrinho e remédios lideram o faturamento da farmácia, mas o preço limita o avanço

Antes da tirzepatida, o carrinho de Sandra (nome fictício), operadora de caixa de 49 anos, tinha chocolate, congelados, manteiga e margarina. Hoje tem frutas, iogurte 0% e um whey protein de boa qualidade, do qual ela diz não abrir mão.
“O que eu gastava por mês com besteiras (chocolate, doces, refrigerante) hoje supre o valor do remédio”, disse ela à Central do Varejo.
Ela também passou a gastar com produtos de beleza e procedimentos estéticos. Antes da tirzepatida, diz, era “apenas o básico”.
O que acontece no carrinho dela se repete em escala. Em um de cada três domicílios brasileiros, alguém usa ou já usou canetas emagrecedoras, segundo a segunda onda da pesquisa do Instituto Locomotiva, ante 26% na primeira.
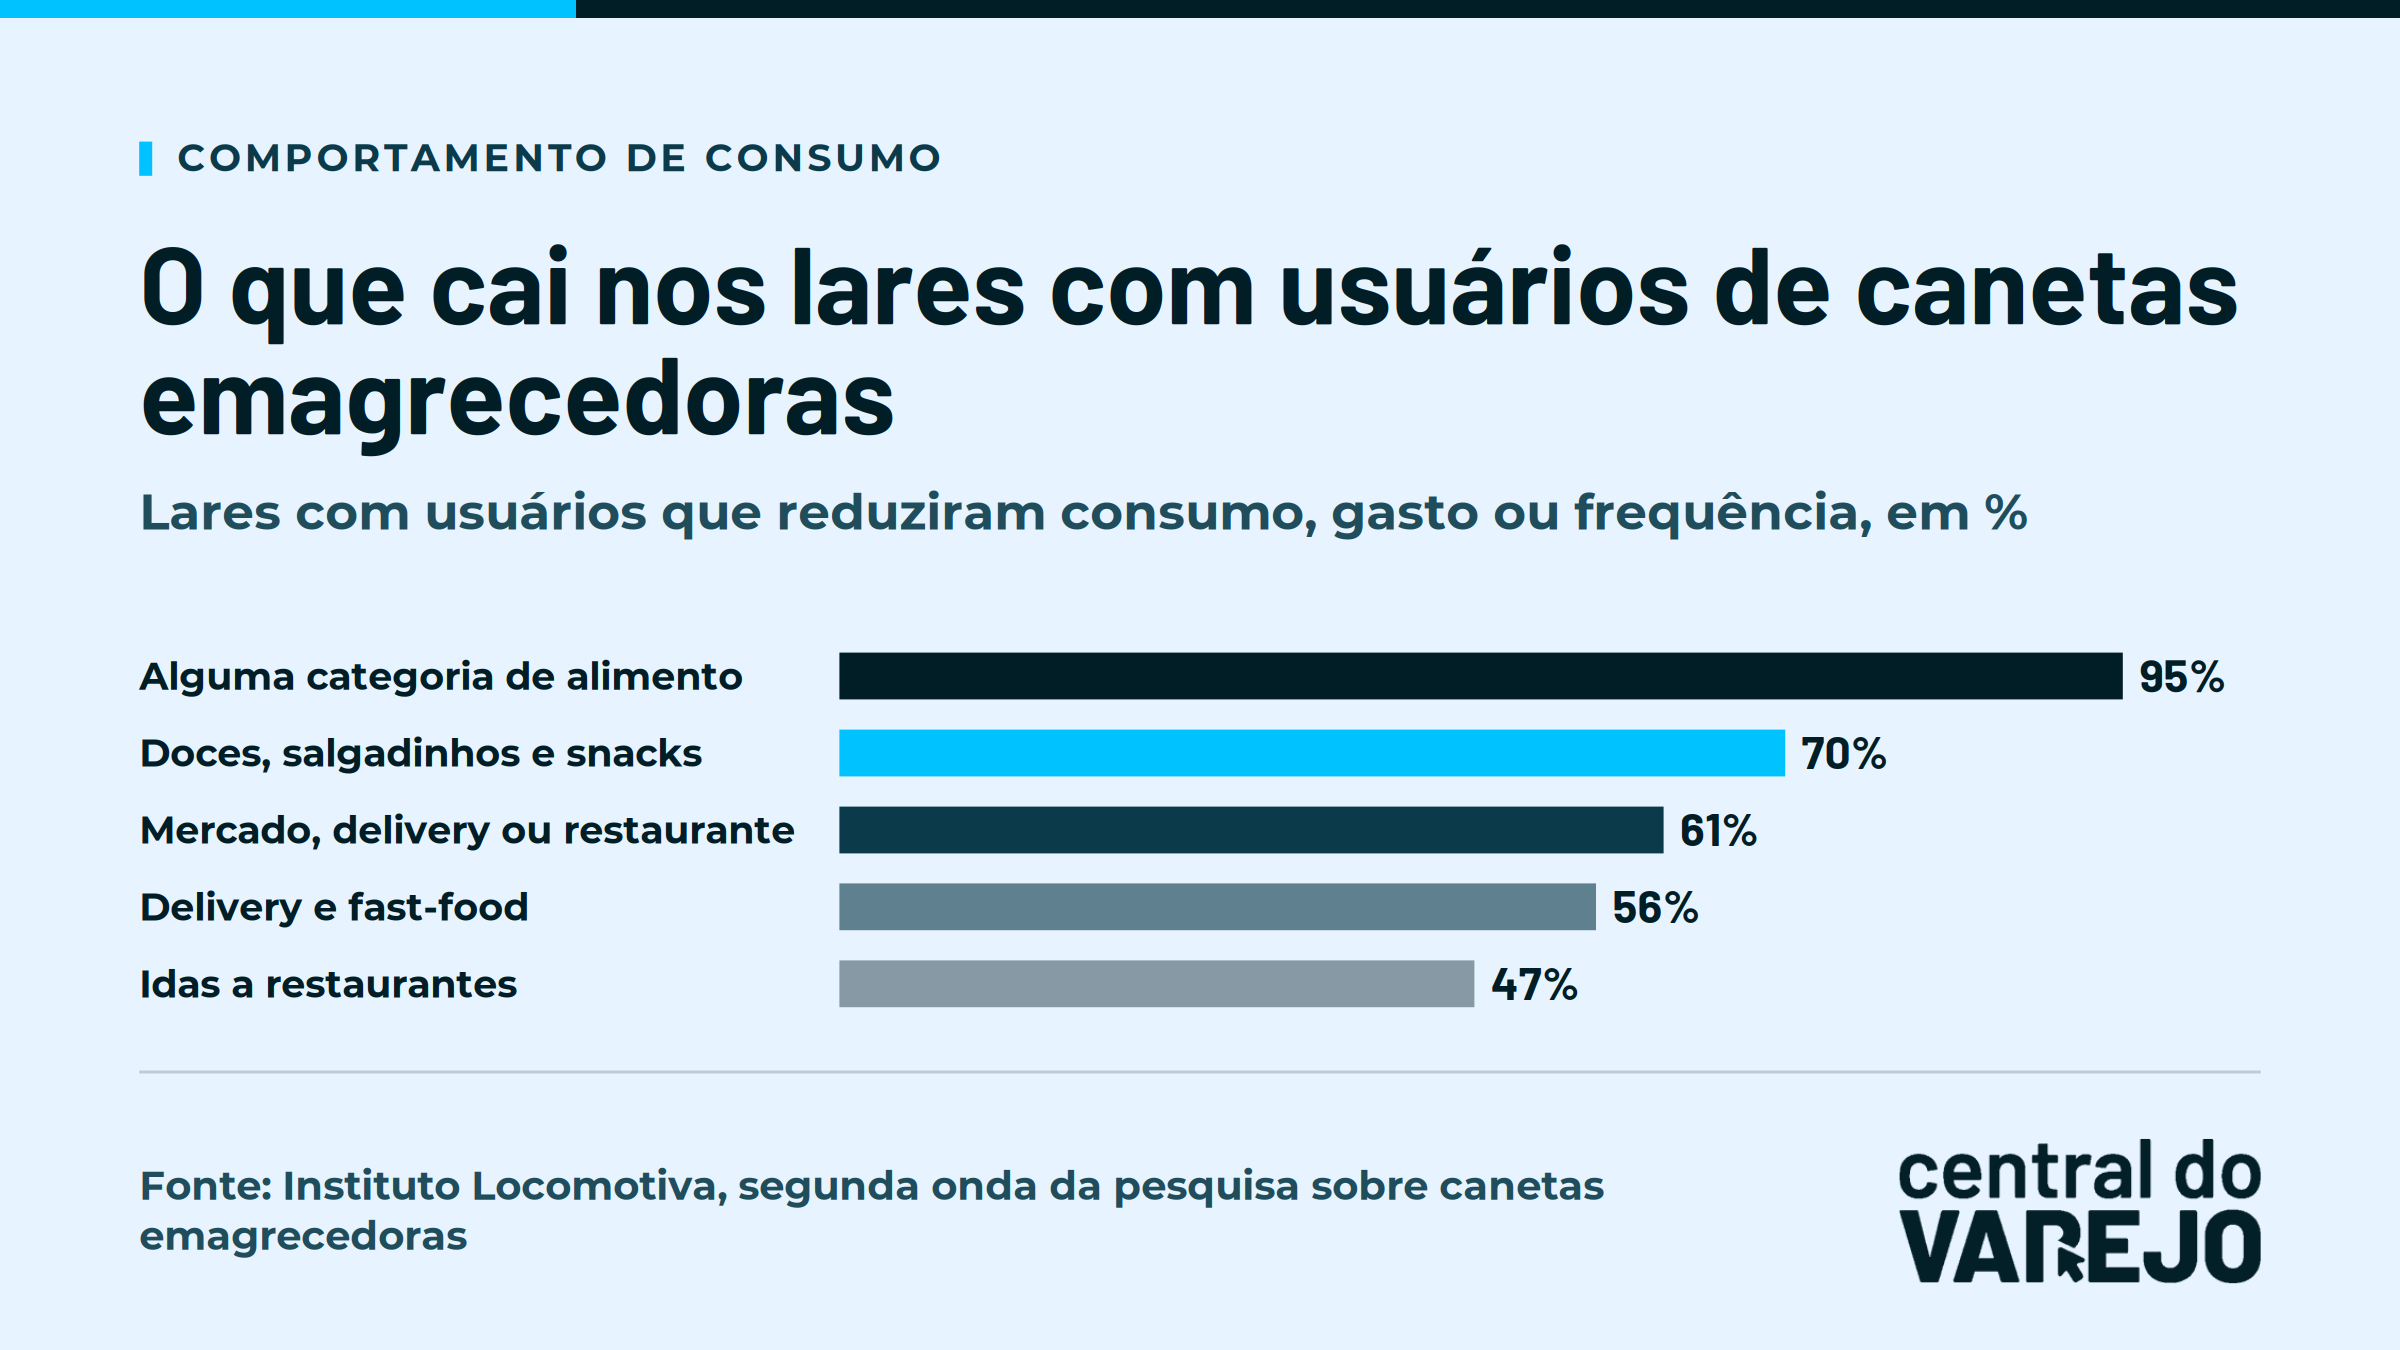
Em 61% dos lares com usuários, ao menos um destes itens caiu: gasto em mercados, supermercados e atacados, frequência de delivery e fast-food ou ida a restaurantes.
Para Renato Meirelles, presidente do Instituto Locomotiva, a pergunta que importa é o que os usuários deixam de consumir para financiar o tratamento. A resposta passa por supermercados, farmácias, atacadistas e lojas de moda.
Redes de supermercados e de farmácias procuradas pela reportagem não participaram, e cada ausência está registrada na seção correspondente.
Um terço dos lares usa ou já usou canetas emagrecedoras, e 5% usa hoje
Os dois números convivem porque, em boa parte, medem coisas diferentes. A Locomotiva conta domicílios em que alguém usa ou já usou o medicamento. A NielsenIQ conta os que usam hoje, 5% dos lares, segundo Gabriel Fagundes, líder de insights da indústria da consultoria.
| Pesquisa | O que mede | Resultado |
|---|---|---|
| Instituto Locomotiva, segunda onda | Domicílios em que alguém usa ou já usou | 33% (26% na primeira onda) |
| NielsenIQ | Lares que usam hoje, média nacional | 5% |
| Worldpanel by Numerator, julho e agosto de 2026, classes A e B | Domicílios com ao menos um usuário atual | 12,9% (6,9% relatam uso passado) |
A renda explica parte da distância. No levantamento da Worldpanel by Numerator, publicado pelo portal em agosto, 12,9% dos domicílios das classes A e B têm usuário atual, contra 5% na média nacional da NielsenIQ.
A NielsenIQ também aponta que 70% dos lares usuários pertencem ao nível socioeconômico (NSE) alto, em dados apresentados na Convenção Nacional da ABAD 2026.
A diferença regional é grande: o uso chega a 8% dos lares no Centro-Oeste e a 2% no Nordeste, segundo a NielsenIQ. Fagundes afirma que os interessados em usar são “majoritariamente de um NSE médio” e terão desafio de orçamento mesmo com uma opção mais barata.
A conta é pesada para quem usa. Segundo a NielsenIQ, 63% dos usuários gastam mais de R$ 800 por mês com o tratamento, 84% consideram o impacto no orçamento de moderado a alto e 62% afirmam deixar outros gastos em segundo plano.
Meirelles atribui o avanço de 26% para 33% à circulação do tema entre conhecidos.
“Quando um tratamento começa a circular na rede próxima de relações, família, amigos, colegas, ele deixa de ser percebido como algo distante e passa a ser uma alternativa concreta”, disse.
Supermercado perde doces e ganha proteína
Doces, salgadinhos e snacks lideram os cortes, citados por 70% dos lares com usuários, segundo a Locomotiva. Quatro em cada dez aumentaram o consumo de ao menos uma categoria considerada mais saudável, como proteínas magras, frutas e vegetais.
Fora de casa, 56% reduziram a frequência de compra de delivery e fast-food, e 47%, a ida a restaurantes, de acordo com o instituto.
A NielsenIQ chega a uma lista parecida, em dados apresentados na convenção da ABAD, e batiza os itens em alta de “cesta Mounjaro”, expressão da apresentação da consultoria, em alusão à marca de tirzepatida.
| Usuários dizem consumir menos | Usuários dizem consumir mais |
|---|---|
| Snacks, chocolates e doces | Proteínas animais |
| Bebidas açucaradas e alcoólicas | Vegetais e frutas |
| Sorvetes e iogurtes açucarados | Suplementos e itens ricos em proteína |
| Pães, bolos e pratos prontos | Vitaminas, minerais e bebidas sem açúcar |
“Nós já percebemos essa mudança nas gôndolas”, afirmou Erlon Ortega, presidente da Associação Paulista de Supermercados (APAS), de maneira exclusiva à Central do Varejo. Segundo ele, as lojas ampliaram o espaço de frescos, proteínas e itens funcionais, enquanto açúcar, biscoitos e chocolates perderam participação relativa.
Ortega diz que o medicamento acelera um movimento anterior. “As canetas emagrecedoras contribuem para acelerar esse movimento, mas elas fazem parte de uma tendência maior de busca por saúde e qualidade de vida, que já vinha sendo observada pelo varejo”, afirmou.
A reportagem procurou o Assaí Atacadista e o Grupo Carrefour Brasil para comentar a revisão de sortimento nas lojas. As duas empresas não aceitaram participar.
Farmácia lidera o faturamento e convive com o canal irregular
No canal farmacêutico, oito dos dez produtos de maior faturamento são injetáveis da classe GLP-1, segundo dados da NielsenIQ apresentados na convenção da ABAD. A Anvisa exige, desde abril de 2025, a retenção da receita médica na venda dessas canetas.
O preço ainda barra a maioria dos pacientes aptos. Pesquisa da Federação Brasileira das Redes Associativistas e Independentes de Farmácias (Febrafar), feita pelo instituto IFEPEC com 1.067 médicos em maio de 2026, aponta que só 28% desses pacientes conseguem manter o tratamento.
Ainda segundo os médicos ouvidos, 65% interrompem a terapia ou deixam de seguir a posologia por limitação financeira.
Parte dos consumidores busca outro caminho. Segundo a Locomotiva, 38% dos usuários já recorreram a compras sem receita, pela internet ou por canais internacionais. Meirelles explica que o número não se refere a quem comprou exclusivamente sem prescrição.
“O que ele revela é que parte desses consumidores está disposta a procurar rotas alternativas quando encontra barreiras para o acesso”, afirmou.
Na pesquisa da Febrafar, 7% dos pacientes, em média, chegam ao consultório informando já ter usado GLP-1 sem prescrição.
“O lugar desses tratamentos é dentro do canal farmacêutico regular, com acompanhamento médico e orientação farmacêutica adequada”, afirmou Edison Tamascia, presidente da Febrafar e da Farmarcas, em comunicado da entidade.
Sandra tomou esse caminho. Começou o tratamento em uma clínica de emagrecimento indicada por uma amiga, pagando R$ 1.800 por mês. Depois de três meses de acompanhamento médico, passou a comprar o medicamento de fornecedores do Paraguai e aplica as doses sozinha. O gasto caiu para cerca de R$ 500.
Na avaliação dela, “hoje a maioria usa remédio de procedência duvidosa, pois o valor é mais acessível”. A quem pensa em começar, o conselho é “primeiro vá ao médico, consulte especialistas”.
A RD Saúde, dona da Drogasil e da Raia, não aceitou participar da reportagem. O Grupo DPSP, das redes Drogaria São Paulo e Drogaria Pacheco, não respondeu aos pedidos de entrevista. O Conselho Federal de Farmácia (CFF), procurado para comentar o uso sem prescrição, também não respondeu.
Atacado ainda não mede o efeito isolado das canetas emagrecedoras
No canal indireto, a Associação Brasileira de Atacadistas e Distribuidores de Produtos Industrializados (ABAD) diz não ter uma medição que separe o efeito dos GLP-1 das demais mudanças de volume.
Procurada pela reportagem, a entidade cita a NielsenIQ para afirmar que a retração de volume combina endividamento, custo de vida, novas estratégias de economia e novas prioridades de gasto.
Aos associados de menor porte, a ABAD recomenda evitar mudanças bruscas de portfólio. “O mais importante é acompanhar os dados de venda, entender o comportamento dos clientes e fazer ajustes graduais”, afirmou a associação.
A entidade vê oportunidade. “Vemos muito mais como uma oportunidade de adaptação e reposicionamento do que como uma ameaça ao modelo de distribuição”, disse. Para a ABAD, a diferença regional na penetração pede estratégias por região.
Moda sente o efeito nas grades, mas ainda não nas vendas
No varejo de vestuário, os primeiros sinais vêm de relatos de lojistas, segundo Marcelo Prado, consultor e diretor do IEMI Inteligência de Mercado. Consumidores que perderam peso voltam às lojas em busca de tamanhos menores.
O segmento plus size, que crescia desde a pandemia, teve um pequeno recuo na última coleção, movimento que o instituto associa, como hipótese, ao uso das canetas.
O efeito ainda não aparece nos números agregados. O varejo de vestuário vendeu 0,2% menos peças no primeiro semestre de 2026 do que no mesmo período de 2025, segundo o IEMI.
Edmundo Lima, diretor executivo da Associação Brasileira do Varejo Têxtil (ABVTEX), afirma que algumas redes ampliaram a participação dos tamanhos PP e P e reduziram a de G e GG em determinadas coleções. Em alguns casos, os maiores ganharam peso no e-commerce, que distribui o estoque sem levar o mesmo volume a todas as lojas.
“Esse movimento ainda não é massivo, até porque a utilização desses medicamentos permanece mais concentrada, neste momento, entre consumidores de maior poder aquisitivo”, disse Lima.
Os ajustes de roupas que o consumidor já tem tendem a ficar com costureiras e ateliês, fora do varejo formal, segundo Prado. As peças de malha com elastano, maioria no guarda-roupa dos brasileiros, reduzem essa demanda, diz ele.
A ABVTEX cita estudos e observações de mercado que apontam uma possível mudança na frequência de compra de roupas, com renovação do guarda-roupa. No relato de Sandra, o orçamento da caneta tira espaço do guarda-roupa.
Sandra conta que, nos grupos de usuários de que participa, “abrimos mão de um passeio, de uma roupa diferente” para dar prioridade ao remédio.
Preço menor deve testar a demanda reprimida
O Ozivy, da EMS, primeira caneta de semaglutida produzida no Brasil, vendeu 200 mil unidades em julho e ficou com 28% do mercado da molécula, segundo a empresa, com base na auditoria CloseUp. O preço é de até R$ 333 por caneta em programa de descontos da EMS.
Segundo dados da Dunnhumby citados pela EMS, 65% dos pacientes do Ozivy são novos na categoria. Outras cinco semaglutidas tiveram o registro aprovado pela Anvisa, segundo comunicado da Febrafar divulgado em julho.
Para os médicos ouvidos pela Febrafar, uma queda de cerca de 35% nos preços elevaria a viabilidade do tratamento para 45% dos pacientes. Na Locomotiva, 68% dizem que preço menor e acesso facilitado aumentariam a chance de uso.
“Isso sugere que há uma demanda ainda reprimida e que qualquer redução importante de preço pode produzir uma nova aceleração”, disse Meirelles.
Entre os que usaram e pararam, 90% gostariam de estar usando alguma caneta hoje, segundo a Locomotiva. Na NielsenIQ, 26% dos lares declaram interesse e não usam, 16% por causa do custo e 10% por receio de efeitos colaterais.
Fagundes, da NielsenIQ, afirma que a penetração gira em torno de 15% nos Estados Unidos e no Canadá, países de renda mais alta. Segundo ele, preço menor deve ampliar o alcance, mas não necessariamente em todos os lares que hoje declaram interesse.
Sandra pretende manter o tratamento por tempo indeterminado. “Com o genérico ficará acessível e mais seguro”, disse. O que a faria parar, segundo ela, “é não ter dinheiro pra comprar”.
Imagem: Magnific