Eventos
Consumidor brasileiro já visita 10 canais de compra, aponta NielsenIQ
No painel “Novas Jornadas de Compra” do iFood Move, NielsenIQ e IQVIA mostraram como saudabilidade, GLP-1 e dados de CRM redesenham a cesta do consumidor multicanal

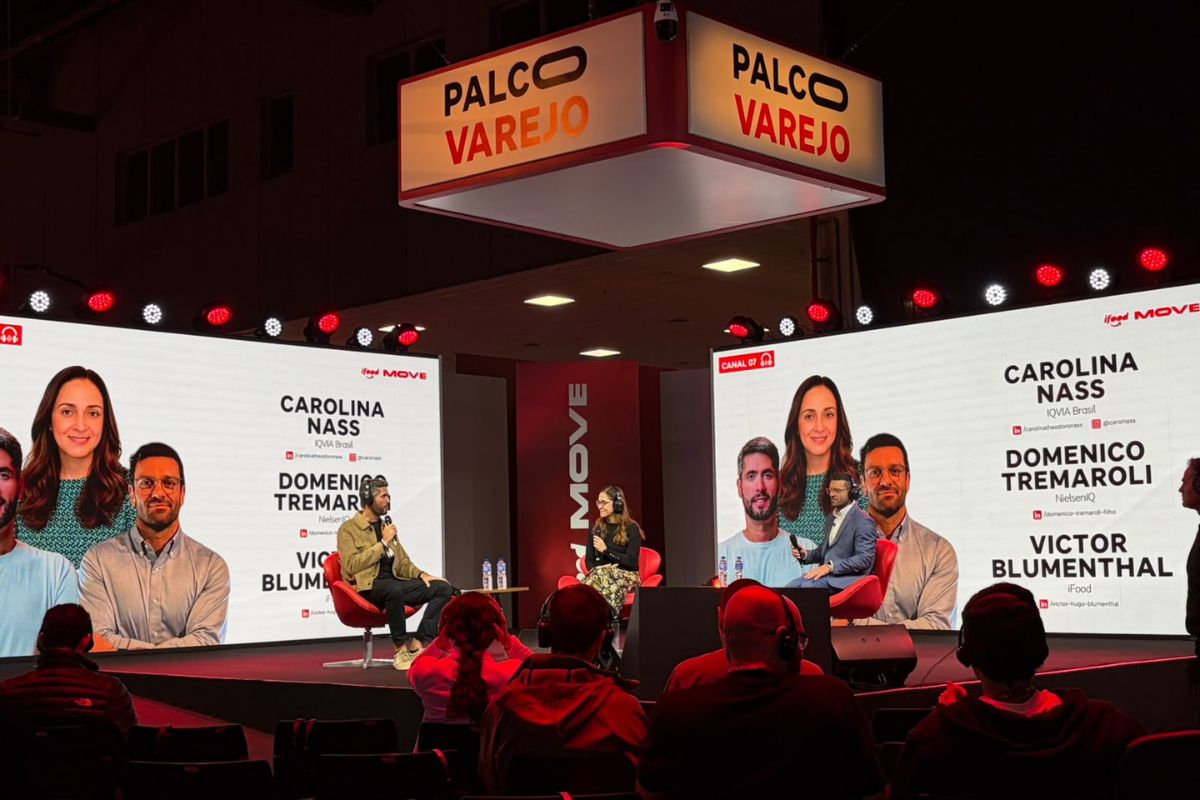
O consumidor brasileiro deixou de ter um canal fixo de compra. Há alguns anos, ele visitava em média três ou quatro canais; hoje, chega a dez, segundo Domenico Tremaroli, diretor de atendimento ao varejo da NielsenIQ, no painel “Novas Jornadas de Compra” do iFood Move 2026, discutindo saudabilidade e GLP-1.
“Não existe mais o consumidor do supermercado, da conveniência ou da farmácia. É o mesmo consumidor comprando em todos os lugares”, afirmou Tremaroli.
Segundo o executivo, o movimento tem raiz econômica: cerca de 83% da população brasileira está endividada, com parte relevante das dívidas em cartão de crédito, cuja taxa de juros chega a 400% ao ano. Isso empurra o consumidor a buscar alternativas de compra em mais de um canal.
Saudabilidade e GLP-1 puxam nova cesta de consumo
Tremaroli citou a saudabilidade como a principal tendência de transformação no varejo atual, presente desde o boom das academias até o crescimento de 85% nas corridas de rua no último ano.
Carolina Nass, head de CMI da IQVIA Brasil, apresentou dados específicos sobre medicamentos GLP-1, usados no tratamento da obesidade e do diabetes, que influenciam diretamente na saudabilidade do consumidor. Segundo ela, o uso desse tipo de medicamento cresceu cinco vezes em relação a 2022, com faturamento de R$ 17 bilhões no acumulado de doze meses.
“O GLP-1 reorganiza de uma forma bem ampla a vida dessas pessoas e traz uma nova dinâmica de consumo”, disse Nass. Segundo a executiva, a cesta desses consumidores passa a incluir mais suplementos, como complexo B, além de dermocosméticos, em um comportamento de autocuidado mais amplo.
Hub de saúde, farmácia e impacto na saudabilidade
Nass citou o exemplo americano da rede CVS, que passou a oferecer plano de saúde e atendimento rápido dentro da loja para reduzir a saída de clientes para concorrentes.
No Brasil, segundo ela, grandes redes de farmácia já se organizam para oferecer exames e vacinação, além da venda de medicamentos.
O desafio, segundo Nass, é de escala: o Brasil tem cerca de 95 mil farmácias, das quais quase 50 mil são pequeno varejo, sem espaço físico para ampliar esse tipo de serviço.
Tremaroli reforçou o ponto com dois números: no varejo alimentar, o faturamento cresceu cerca de 3,5% no período analisado, contra quase 9% nas farmácias, praticamente o triplo.
Para o executivo, a diferença vem do tipo de missão de compra: o consumidor gasta mais tempo e busca mais experiência na farmácia, cerca de um minuto por decisão, contra 14 segundos em frente a uma gôndola de supermercado.
Dados de CRM viram régua de relacionamento, não só estoque
Tremaroli disse que o principal erro do varejo hoje é usar dado de forma operacional, olhando só sortimento e estoque, em vez de usar de forma relacional, para entender a jornada do cliente.
Como exemplo, citou o proprietário de uma rede de conveniência em condomínios que não oferecia produtos sem glúten por não saber que havia moradores celíacos entre seus clientes.
Segundo o executivo, comparar preços de itens como whey protein e creatina entre supermercado e farmácia da mesma região frequentemente revela precificação mal executada, sinal de que o varejo ainda não olha o comportamento do consumidor fora da própria loja.
Nass acrescentou que a farmácia tem uma vantagem rara nesse campo: entre 90% e 95% das vendas são identificadas, via prescrição médica. Segundo ela, esse dado ainda é usado de forma pouco preditiva, e programas de benefício em medicamentos ajudam a reduzir o abandono de tratamento, problema comum entre usuários de GLP-1 já no primeiro mês.
iFood aposta em “comércio local” para crescer no quick commerce
Victor Hugo Blumenthal, diretor de growth do iFood, disse que o quick commerce só existe a partir de uma farmácia, pet shop ou mercado de bairro já instalado, e que o papel do iFood é ampliar o raio de alcance desse comércio local para outras ocasiões de compra.
Como exemplo da desigualdade territorial que orienta a estratégia, Blumenthal citou São Paulo. Em um raio de um quilômetro na cidade, é possível sair de uma região com índice de desenvolvimento humano comparável ao da Suíça para outra equivalente a um país pobre.
Para o executivo, essa diferença torna inviável atender as duas regiões com o mesmo sortimento.
O executivo mencionou ainda a Toca, assistente de inteligência artificial para restaurantes apresentada no dia anterior do evento, como parte da mesma lógica de uso de dados para apoiar a gestão dos parceiros. O produto ainda não chegou às verticais de varejo, farmácia e pet, segundo ele.
Leia também:
- GLP-1 representa 4% do varejo farmacêutico, diz levantamento
- O supermercado como novo ecossistema de saúde e conveniência
- Tendências de consumo: 3 mudanças que já transformam o Brasil
Imagens: Central do Varejo