Colunistas
A crise do Habib’s não é sobre esfiha. É sobre o que todo franqueador precisa estar medindo agora


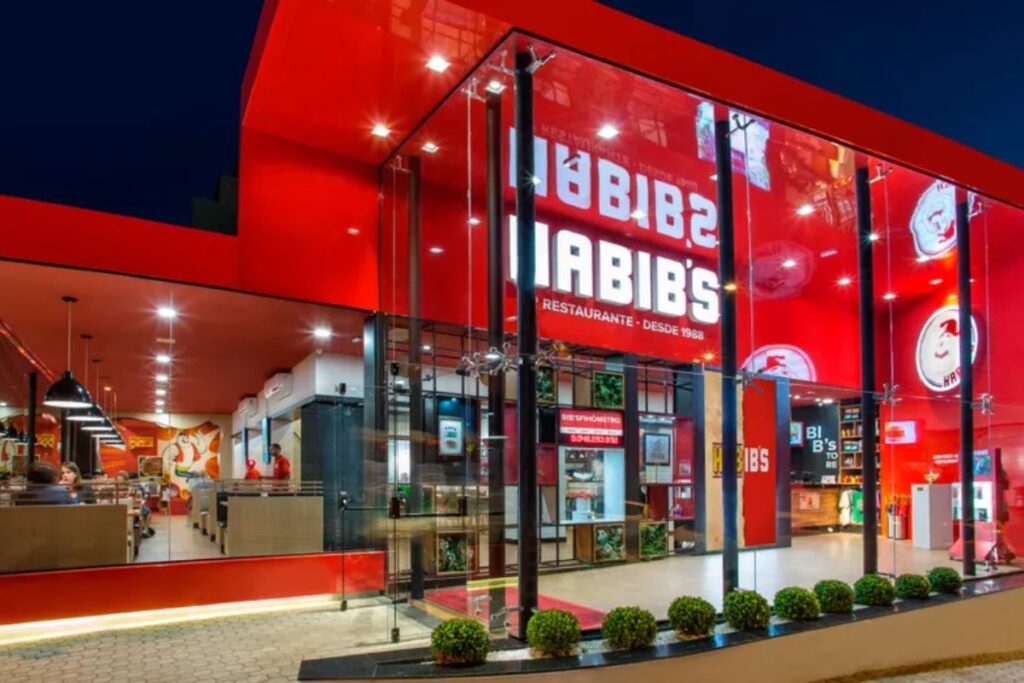
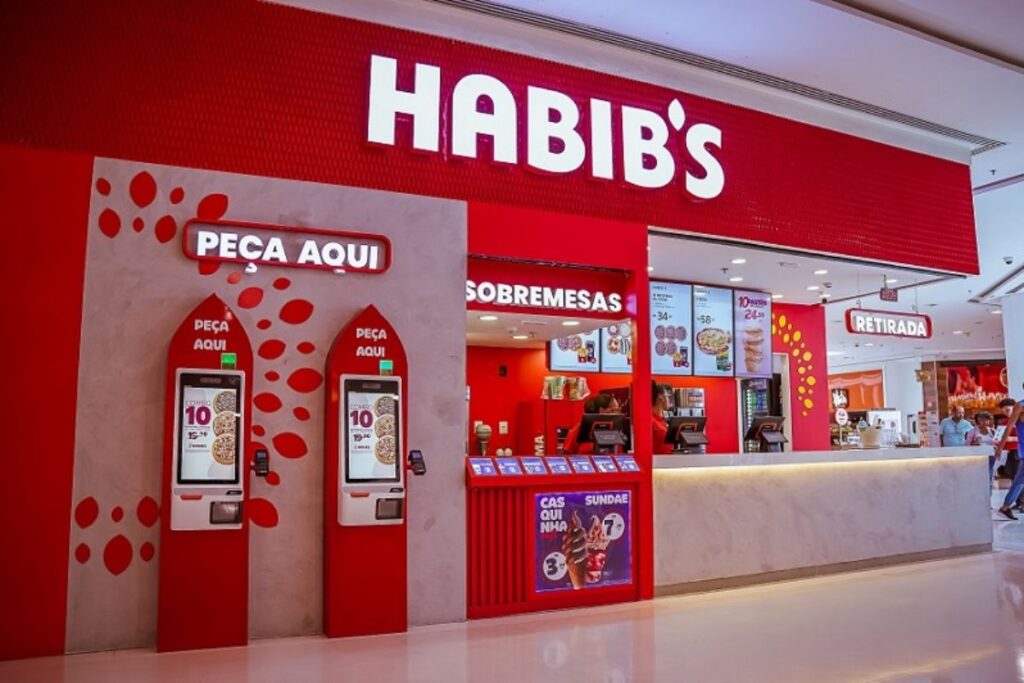
Em 24 de agosto de 2026, o Grupo Gennius, controlador do Habib’s, do Ragazzo e das churrascarias Tendall, entrou com pedido de recuperação judicial na Justiça de São Paulo. A dívida declarada soma R$ 265,2 milhões, sendo R$ 22,3 milhões trabalhistas e R$ 241,7 milhões em créditos quirografários, sem garantia real. O caso acendeu o tópico da crise do Habib’s.
O processo reúne 178 pessoas jurídicas: 119 lojas próprias do Habib’s, 26 unidades do Ragazzo, seis churrascarias Tendall, dez franqueadoras e holdings e 17 sociedades operacionais, cobrindo mais de 300 restaurantes em cerca de 90 cidades brasileiras. A Justiça aceitou o pedido, suspendeu as ações e execuções contra o grupo e deu 60 dias, improrrogáveis, para a apresentação do plano de recuperação.
Para quem acompanha o noticiário de varejo e alimentação, o caso chama atenção pelo tamanho da marca. Uma rede fundada em 1987, presente na vida do consumidor brasileiro há quase quatro décadas, apresentada no próprio processo como a maior rede de comida árabe do mundo, entrar em recuperação judicial não é um evento trivial.
Mas, para quem opera ou formata uma rede de franquias, o caso Gennius e a crise do Habib’s interessam por outro motivo, bem mais relevante do que a curiosidade do noticiário: ele é um estudo de caso em tempo real sobre os sinais que antecedem uma crise financeira estrutural.
O que está publicamente estabelecido sobre a crise do Habib’s
Vale separar rapidamente o que já foi esclarecido por especialistas em direito empresarial e franchising sobre a crise do Habib’s, para não deixar dúvida pairando sobre o texto. A recuperação judicial do Grupo Gennius não encerra automaticamente os contratos de franquia, e os franqueados não são parte do processo.
O contrato de franquia permanece válido, e a franqueadora continua legalmente obrigada a manter suporte operacional, fornecimento de insumos e gestão do fundo de propaganda. O próprio grupo declarou, em nota, que as operações seguem normais, com atendimento a clientes e manutenção da rotina das unidades.
Esse é o limite até onde este texto vai no campo jurídico. O que interessa à Goakira, e ao franqueador que está lendo este artigo, é o que vem depois desse esclarecimento: por que uma rede desse porte chegou a esse ponto, e o que isso ensina sobre a própria operação.

Diagnóstico financeiro e de gestão: os sinais que antecedem uma recuperação judicial
Uma recuperação judicial de R$ 265 milhões não nasce de um trimestre ruim. Ela é o resultado acumulado de uma sequência de sinais financeiros e operacionais que, na grande maioria dos casos, já estavam nos números da empresa meses ou anos antes de virar processo judicial. O problema é que poucos franqueadores acompanham esses sinais de forma sistemática, e a maioria só olha para eles depois que o estrago já está feito.
Existem quatro blocos de indicadores que toda franqueadora deveria monitorar com regularidade mensal, não apenas no fechamento anual.
O primeiro é a estrutura de capital. Alavancagem medida pela relação entre dívida líquida e EBITDA, participação de dívida sem garantia real no passivo total (no caso Gennius, essa fatia chega a 94,8% da dívida) e dependência de rolagem constante de dívida de curto prazo em vez de amortização real são sinais clássicos de fragilidade que costumam ser ignorados enquanto o caixa do dia a dia ainda fecha.
O segundo é o caixa operacional. Fluxo de caixa livre trimestral em queda, prazo médio de pagamento a fornecedores esticando de forma silenciosa e capital de giro cada vez mais consumido pela operação corrente, em vez de sobrar para investimento, são sinais que geralmente aparecem bem antes de qualquer notícia de crise.
O terceiro é a concentração de risco. Dependência de poucos fornecedores estratégicos ou insumos exclusivos, concentração geográfica ou de canal de venda deixam a operação vulnerável a qualquer choque externo. O próprio caso Gennius cita a migração acelerada para delivery como um fator de pressão direta sobre o modelo de loja física, e isso é exatamente concentração de canal se materializando como risco.
O quarto, e o que mais interessa a uma franqueadora especificamente, são os indicadores internos da rede. Inadimplência de royalties subindo mês a mês, atraso recorrente em repasse de insumos ou suporte prometido em contrato, aumento de reclamação de franqueado sobre qualidade ou prazo de entrega e queda na taxa de renovação contratual funcionam como termômetro antecipado da saúde da franqueadora, geralmente meses antes de qualquer sinal aparecer no balanço consolidado.

O que a crise do Habib’s revela, como conjunto de lições evitáveis
O próprio processo movido pelo Grupo Gennius, somado à cobertura da imprensa especializada, aponta uma combinação específica de fatores por trás da crise, e vale a pena decompor essa combinação, porque nenhum desses fatores isolado costuma derrubar uma rede desse porte.
O primeiro é o formato de loja. Nos anos 1990 e 2000, o Habib’s construiu sua expansão sobre megalojas: pontos grandes em esquinas de alto tráfego, salão de jogos, cozinha ampla, drive-thru. Esse formato fazia sentido para o padrão de consumo da época, famílias se deslocando até a loja para uma refeição presencial. Com a mudança de hábito, essa estrutura física virou um passivo fixo alto, exatamente o tipo de capex e opex que qualquer franqueador deveria reavaliar quando o comportamento do consumidor muda mais rápido do que o formato da loja.
O segundo é a concorrência de baixa barreira de entrada. O avanço dos aplicativos de delivery abriu espaço para uma pulverização de pequenos operadores de comida árabe e salgados, competindo diretamente no mesmo território sem o custo fixo de uma megaloja. Ao mesmo tempo, gigantes tradicionais do fast food intensificaram promoções na mesma faixa de preço.
A rede ficou espremida entre concorrente pequeno e ágil de um lado, e concorrente grande e mais capitalizado do outro, exatamente o tipo de aperto que atinge redes que cresceram rápido sem manter a padronização como prioridade. A própria imprensa registrou reclamações de consumidor sobre queda de padronização e qualidade em parte das unidades, o que abre ainda mais espaço para o concorrente capturar cliente insatisfeito.
O terceiro é a aceleração de hábito potencializada pela pandemia. O esvaziamento dos centros urbanos comprimiu o fluxo presencial justamente nas lojas grandes, que dependiam desse fluxo para justificar o custo fixo. A pandemia não criou essa mudança de comportamento, apenas antecipou em poucos meses uma transição que, de outra forma, levaria anos para se consolidar, e pegou o formato físico da rede despreparado para a velocidade da mudança.
O quarto é a estrutura de capital montada para outro cenário econômico. O próprio grupo cita a alta da Selic, que saiu de cerca de 4% para próximo de 15%, como fator direto de pressão sobre o custo de captação e rolagem de dívida. Uma estrutura de capital construída, ou tolerada, em um período de juro baixo raramente sobrevive sem ajuste a um ciclo de aperto monetário dessa magnitude, especialmente quando 94,8% da dívida está sem garantia real.
Vale registrar um quinto ponto que a imprensa não detalhou com a mesma precisão dos quatro anteriores, mas que, na leitura da Goakira, tende a amplificar todos eles e elucidar a crise do Habib’s: expansão acelerada de rede sem critério rígido de seleção e formatação de franqueado costuma multiplicar exatamente os problemas que acabamos de descrever, padronização mais frágil, dependência maior de estrutura física pesada replicada sem ajuste, e menos capacidade de reação rápida quando o comportamento do consumidor muda.
Isso é interpretação nossa sobre o padrão que vemos repetidamente em redes de diferentes portes, não um fato divulgado especificamente sobre o caso Gennius.
O que fazer agora, antes de precisar
Nenhum franqueador lê um caso como esse pensando que vai acontecer com a própria rede. É exatamente esse ponto cego que transforma sinal em crise. Três movimentos práticos reduzem esse risco de forma concreta.
O primeiro é implantar rotina de acompanhamento dos quatro blocos de indicadores descritos acima com periodicidade mensal, e não apenas no fechamento anual. Estrutura de capital, caixa operacional, concentração de risco e indicadores internos da rede precisam estar num painel único, visível para quem decide, não espalhados em planilhas isoladas de áreas diferentes.
O segundo é criar um protocolo de alerta precoce, que aciona ação corretiva assim que um indicador sai do padrão esperado, em vez de esperar o próximo fechamento trimestral para reagir. Intervir cedo custa uma fração do que custa reverter uma crise já instalada.
O terceiro é revisar a estrutura de capital e a dependência de fornecedores e formato físico como parte da governança da franqueadora, e não como tarefa isolada do financeiro. Formato de loja, política de expansão, critério de seleção de franqueado e estrutura de capital são decisões que se conectam, e que precisam ser revisadas em conjunto, com a mesma disciplina.
O franchising brasileiro fechou 2025 com R$ 301,7 bilhões em faturamento e crescimento de 10,5%, num setor que está crescendo por produtividade, não por volume de novas redes. Esse é um contexto favorável, mas favorável não significa imune. O caso Gennius mostra que mesmo uma marca com quase quarenta anos de mercado e reconhecimento nacional pode chegar a uma recuperação judicial de R$ 265 milhões quando os sinais financeiros e operacionais não são acompanhados com o rigor que o tamanho da operação exige.
Resiliência financeira não é um tema separado de eficiência operacional. É extensão direta dela. A rede que mede, que cria alerta precoce e que revisa a própria estrutura antes de ser obrigada pela crise chega a cada novo ciclo de expansão com mais margem de manobra do que a rede que só reage depois que o problema já apareceu no balanço.
Leia também: Como escrever POPs que a equipe realmente segue

*Por Ivan Oréfice – Sócio-diretor do Ecossistema Goakira e diretor comercial e de novos negócios da Central do Varejo